Dans le monde de l’assurance, la mutualisation des risques tient un rôle central et pourtant souvent méconnu. En tant qu’assurée, comprendre ce concept est essentiel pour appréhender votre sécurité financière et celle de votre famille. En effet, cette solution collective permet de partager le poids des sinistres et des cotisations entre toutes les personnes assurées, rendant ainsi les couvertures plus accessibles pour chacun.
Comprendre la mutualisation des risques
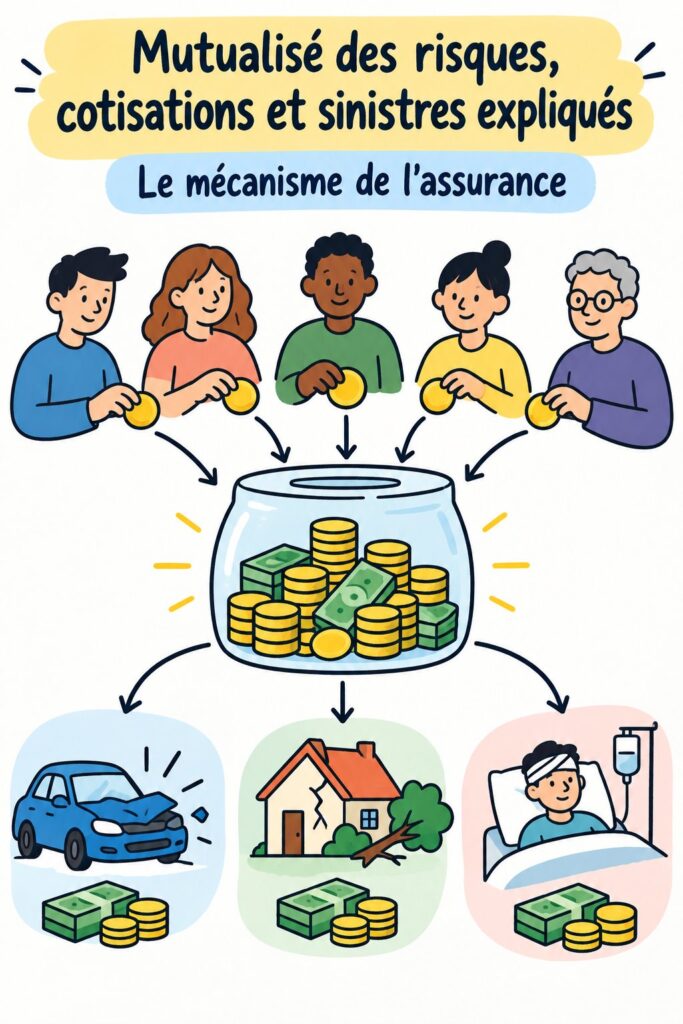
La mutualisation des risques consiste en la mise en commun des dangers auxquels les assurés font face. L’idée est simple : chacun contribue selon ses capacités, et en retour, tous bénéficient d’une protection. Cela permet aux compagnies d’assurance de gérer des fonds plus vastes, ce qui est crucial pour couvrir les sinistres qui pourraient survenir.
Cette technique protège aussi les assurés contre les imprévus. Par exemple, si un nombre important de sinistres survient dans une période donnée, les fonds mutualisés permettent de garantir que tous ceux qui ont souscrit une assurance peuvent être indemnisés sans que l’entreprise d’assurance ne soit en difficulté financière.
Les cotisations d’assurance : fonctionnement et enjeux
Les cotisations d’assurance sont des sommes que vous payez régulièrement pour bénéficier d’une couverture en cas de sinistre. Leur montant est calculé en fonction de plusieurs facteurs, principalement liés à votre profil de risque. Cela inclut des éléments comme votre âge, votre historique de sinistres et votre type de couverture. Comprendre l'assurance en quelques étapes simples
Comprendre comment ces cotisations fonctionnent est essentiel pour gérer vos finances. Par exemple, une prime plus élevée peut offrir une couverture plus complète, tandis qu’une prime plus basse pourrait se traduire par moins de services. Réfléchissez donc aux besoins de votre famille et à votre capacité financière avant de faire un choix. Guide complet sur la gestion des risques pour tous
Gestion des sinistres : étapes clés à suivre
Déclarer un sinistre peut être stressant, mais en connaissant les étapes essentielles, vous pouvez faciliter le processus. Tout commence par l’information. Informez votre assureur le plus tôt possible après un sinistre pour éviter des complications éventuelles.
Ensuite, il est crucial de rassembler toutes les preuves nécessaires, comme des photos et des documents afférents. Plus votre dossier est complet, plus la probabilité d’indemnisation rapide est élevée. N’oubliez pas que votre assureur peut avoir des critères spécifiques pour évaluer les sinistres et qu’être bien préparé peut réduire significativement le temps d’attente.
Pourquoi la connaissance des risques est essentielle pour les assurés
La compréhension des risques vous habilite à choisir les meilleures polices pour vos besoins et à éviter des surprises. Être informée des différents types de risques – que ce soit ceux liés à votre habitation, votre véhicule ou votre santé – vous permet de mieux sélectionner votre couverture d’assurance.
Des pratiques simples peuvent vous aider à tirer le meilleur parti de votre assurance. Par exemple, effectuer un audit régulier de votre situation assurantielle peut vous permettre d’adapter vos contrats selon les évolutions de votre vie. Restez informée des tendances du marché et des offres pour optimiser vos protections.
En apprenant à maîtriser les enjeux autour de la mutualisation des risques et des cotisations, vous vous donnez les moyens de prendre des décisions éclairées. Protéger votre famille devient dès lors un acte accessible et réfléchi.
Questions fréquentes
Qu'est-ce que la mutualisation des risques en assurance ?
La mutualisation des risques en assurance est un mécanisme qui permet à un groupe d'assurés de partager le coût des sinistres. En regrouper les cotisations, chacun contribue au fonds commun, ce qui permet à l'assureur de garantir des indemnisations. Cette approche rend la couverture plus accessible et limite le risque financier individuel.
Comment sont calculées les cotisations d'assurance ?
Les cotisations d'assurance sont généralement calculées en fonction de votre profil de risque, qui prend en compte des éléments tels que votre âge, votre historique de sinistres et le type de couverture choisie. Comprendre ces éléments vous aide à choisir une police d'assurance adaptée, en équilibrant protection et coût.
Que faire en cas de sinistre à déclarer ?
En cas de sinistre à déclarer, il est important de contacter rapidement votre assureur pour déclencher le processus. Rassemblez toutes les preuves nécessaires, telles que des photos et documents pertinents. Un dossier bien préparé augmente vos chances d'obtenir une indemnisation rapide et conforme.