Comprendre les différentes options d’assurance vie est essentiel pour prendre des décisions éclairées concernant votre sécurité financière et celle de vos proches. Parmi les choix courants, l’assurance vie temporaire et l’assurance vie entière se distinguent par leurs spécificités et leur fonctionnement. Cet article vise à vous aider à mieux appréhender ces deux types d’assurance, afin que vous puissiez choisir celle qui conviendra le mieux à votre situation.
Qu’est-ce que l’assurance vie temporaire ?
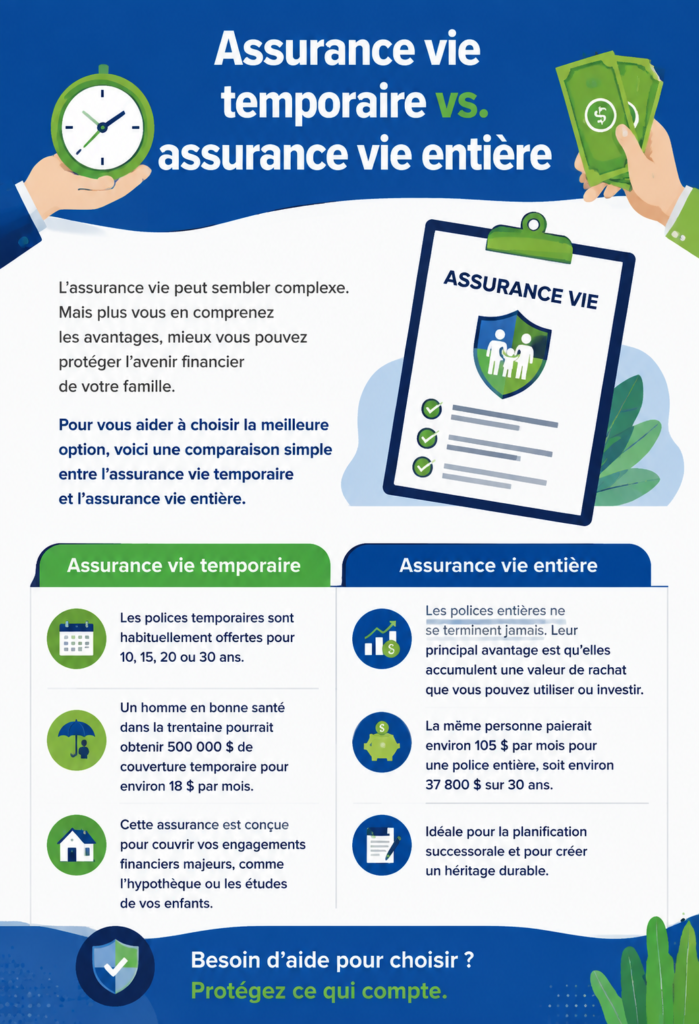
L’assurance vie temporaire est une police qui couvre un certain nombre d’années, généralement de 10 à 30 ans. Si le souscripteur décède durant cette période, les bénéficiaires reçoivent le capital décès. C’est une solution idéale pour les personnes recherchant une protection financière à court terme, souvent pour couvrir des besoins spécifiques comme un prêt immobilier ou l’éducation des enfants.
Les caractéristiques principales de l’assurance vie temporaire incluent des primes souvent moins élevées que celles de l’assurance vie entière. Cependant, une fois la période de couverture écoulée, la protection prend fin et il n’y a pas de valeur de rachat. Cette police est donc particulièrement adaptée aux jeunes familles ou aux personnes avec des engagements financiers temporaires.
Parmi les avantages, on trouve la simplicité et le coût abordable, tandis que les inconvénients peuvent inclure l’absence de capital accumulé et le risque que les primes augmentent si vous devez renouveler la police. Choisir entre assurance vie temporaire et permanente : que savoir ?
Comprendre l’assurance vie entière
L’assurance vie entière, quant à elle, offre une couverture pour toute votre vie, tant que les primes sont payées. Elle inclut également une valeur de rachat qui peut constituer une source d’épargne au fil du temps. Cette solution convient particulièrement à ceux qui souhaitent un soutien financier à long terme pour leurs proches. Comprendre l'assurance vie comme contrat essentiel
À l’inverse de l’assurance vie temporaire, l’assurance vie entière nécessite un engagement financier plus important, car les primes sont généralement plus élevées. Les avantages incluent la protection à vie et la valeur de rachat, tandis que les inconvénients peuvent être le coût initial et le fait que les primes puissent être fixes mais élevées. Les personnes qui en bénéficient le plus sont souvent celles qui ont une responsabilité financière continue, comme des parents ou des partenaires avec des dépendants.
Comparaison : assurance vie temporaire vs entière
Pour vous aider à visualiser les différences entre l’assurance vie temporaire et l’assurance vie entière, voici un tableau comparatif des deux types d’assurance :
- Durée de couverture : temporaire (limitée dans le temps) vs entière (pour la vie)
- Coût des primes : généralement moins cher pour temporaire, plus cher pour entière
- Valeur de rachat : pas de valeur pour temporaire, valeur pour entière
- Objectif principal : protection à court terme pour temporaire, protection à long terme et épargne pour entière
- Engagement : périodes fixes pour temporaire, engagement à vie pour entière
Ces éléments peuvent vous aider à réfléchir à vos besoins personnels et professionnels lors de votre choix d’assurance.
Comment choisir l’assurance qui vous convient ?
Choisir entre une assurance vie temporaire et une assurance vie entière peut sembler délicat, mais il est essentiel de considérer certains aspects clés. Réfléchissez à votre situation personnelle : avez-vous des enfants, des dettes à rembourser, ou une entreprise à protéger ? Évaluez également votre budget et ce que vous êtes prêt à investir dans une couverture d’assurance.
Par ailleurs, informez-vous sur vos attentes à long terme. Si vous recherchez un soutien financier pérenne pour vos proches, l’assurance vie entière pourrait être plus adaptée, tandis que l’assurance temporaire peut suffire si vos besoins sont provisoires. Enfin, n’hésitez pas à consulter un conseiller en assurance pour des conseils personnalisés adaptés à votre vie.
En somme, comprendre les différences entre l’assurance vie temporaire et l’assurance vie entière est une étape clé pour garantir la protection de votre famille. Prenez le temps de peser le pour et le contre de chaque option afin de faire un choix éclairé qui répond à vos besoins spécifiques.
Questions fréquentes
Quelle est la durée d'une assurance vie temporaire ?
La durée d'une assurance vie temporaire varie généralement de 10 à 30 ans, selon le contrat choisi. Il s'agit d'une couverture qui ne dure que pendant cette période, après laquelle la protection prend fin si le décès n'est pas survenu.
Quels sont les avantages d'une assurance vie entière ?
Les avantages d'une assurance vie entière incluent une protection à vie, la possibilité d'accumuler une valeur de rachat et des primes souvent fixes. Cela en fait une option sécurisante à long terme pour la planification successorale et financière.
Comment choisir entre assurance vie temporaire et entière ?
Pour choisir entre assurance vie temporaire et entière, évaluez vos besoins personnels, votre budget, et vos objectifs financiers. Tenez compte de votre situation familiale et de vos engagements pour déterminer la couverture la plus adaptée.
Quelles sont les exclusions courantes en assurance vie ?
Les exclusions courantes en assurance vie peuvent inclure le suicide dans les premières années, les décès résultant de la participation à des activités dangereuses, ou des déclarations frauduleuses lors de la souscription. Il est crucial de lire attentivement les termes du contrat pour connaître toutes les exclusions.


